
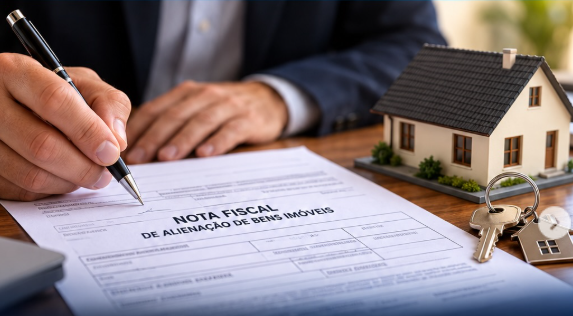
Prevista para dezembro de 2026, a NF-e de Alienação de Bens Imóveis integra as mudanças da Reforma Tributária, mas não significa que todos os proprietários precisarão emitir nota ao vender uma casa, apartamento ou terreno.
A venda de imóveis no Brasil está prestes a passar por mudanças na documentação fiscal. Com a implementação da Reforma Tributária, está prevista a adoção da Nota Fiscal Eletrônica de Alienação de Bens Imóveis (NF-e ABI), modelo 77, destinada ao registro fiscal de determinadas operações imobiliárias.
A novidade, porém, exige um esclarecimento importante: a criação da nota fiscal não significa que toda pessoa que vender um imóvel particular será obrigada a emiti-la.
A aplicação das novas regras dependerá do enquadramento tributário do vendedor e das características da operação. Isso significa que a venda eventual de uma residência por uma pessoa física não deve ser confundida automaticamente com a comercialização de imóveis realizada como atividade econômica.
 Publicidade
A previsão informada para o início da obrigatoriedade é 1º de dezembro de 2026, conforme o cronograma mencionado para a Receita Federal e o Comitê Gestor do Imposto sobre Bens e Serviços (IBS). O alcance efetivo da exigência, entretanto, deve ser conferido nas normas aplicáveis.
Quem poderá ser obrigado a emitir a nova nota fiscal?
A NF-e ABI está relacionada às operações imobiliárias abrangidas pelas regras tributárias da reforma, especialmente aquelas sujeitas ao IBS e à Contribuição sobre Bens e Serviços (CBS).
Por isso, a obrigação não pode ser atribuída indistintamente a todos os proprietários.
O enquadramento poderá envolver empresas que comercializam imóveis e pessoas físicas cujas operações atendam aos critérios legais para incidência dos novos tributos.
Já quem vende ocasionalmente um imóvel de seu patrimônio pessoal precisa verificar sua situação específica, sem presumir que a nova obrigação se aplica automaticamente.
Publicidade
A venda de imóveis ficará mais cara?
A criação de um documento fiscal não representa, por si só, a instituição de um imposto adicional sobre todas as transações.
A Reforma Tributária modifica a estrutura de tributação do consumo e estabelece regras próprias para determinadas operações com bens imóveis.
A incidência dos tributos, os tratamentos diferenciados e as obrigações acessórias dependerão da legislação e do enquadramento de cada operação.
Também é importante distinguir os novos tributos de cobranças já conhecidas no mercado imobiliário, como o Imposto sobre a Transmissão de Bens Imóveis (ITBI), de competência municipal, e o Imposto de Renda sobre eventual ganho de capital, quando aplicável.
A nota fiscal substitui a escritura do imóvel?
Não. A NF-e ABI tem finalidade fiscal e não substitui os instrumentos jurídicos necessários à transferência da propriedade.
A escritura pública, quando exigida, formaliza o negócio jurídico. Já o registro no Cartório de Registro de Imóveis é essencial para a transferência da propriedade imobiliária.
A nota fiscal também não substitui as obrigações relativas ao Imposto de Renda, inclusive a apuração de eventual ganho de capital.
Portanto, o comprador e o vendedor devem observar separadamente as exigências fiscais, contratuais e registrais.
O que muda para quem pretende vender uma casa ou apartamento no Distrito Federal?
Para moradores de Brasília e das demais regiões administrativas, a principal orientação é verificar antecipadamente se a operação estará abrangida pelas novas regras.
Quem pretende vender um imóvel particular deve conferir seu enquadramento antes de concluir a negociação, especialmente quando realiza operações imobiliárias com frequência.
Empresas do setor, incorporadoras e profissionais responsáveis pela documentação fiscal também precisarão acompanhar as orientações técnicas e os procedimentos de emissão.
A Secretaria de Economia do Distrito Federal já incluiu a NF-e ABI entre os documentos previstos no cronograma de obrigatoriedade a partir de dezembro.
Secretaria de Estado de Economia
+1
Quando a exigência começa a valer?
O cronograma oficial estabelece 1º de dezembro de 2026 como data de início da obrigatoriedade da NF-e ABI, modelo 77, para as operações e os contribuintes abrangidos.
Há uma ressalva importante: o ato conjunto estabelece 1º de janeiro de 2027 para os contribuintes optantes pelo Simples Nacional, nos termos da regra específica prevista no documento.
nfe.fazenda.gov.br
+1
A Receita Federal também disponibilizou, em agosto de 2026, manuais e orientações técnicas sobre a nova nota fiscal.
nfe.fazenda.gov.br
O que fazer antes de vender um imóvel?
O primeiro passo é não confundir a existência de um novo documento fiscal com uma obrigação universal para todos os proprietários.
Antes de assinar o contrato, vale conferir a documentação do imóvel, os tributos incidentes, as exigências cartorárias e, quando necessário, buscar orientação contábil ou jurídica para identificar as obrigações fiscais da operação.
A principal mudança é a ampliação da documentação eletrônica no setor imobiliário. Mas a nova nota não transforma, automaticamente, toda venda particular em uma operação sujeita ao IBS e à CBS.
Para compradores, vendedores, corretores e imobiliárias, acompanhar as regras será fundamental para evitar interpretações equivocadas e problemas na formalização das transações.
Fontes oficiais: Receita Federal, Comitê Gestor do IBS, Portal Nacional da Nota Fiscal Eletrônica e Secretaria de Economia do Distrito Federal.